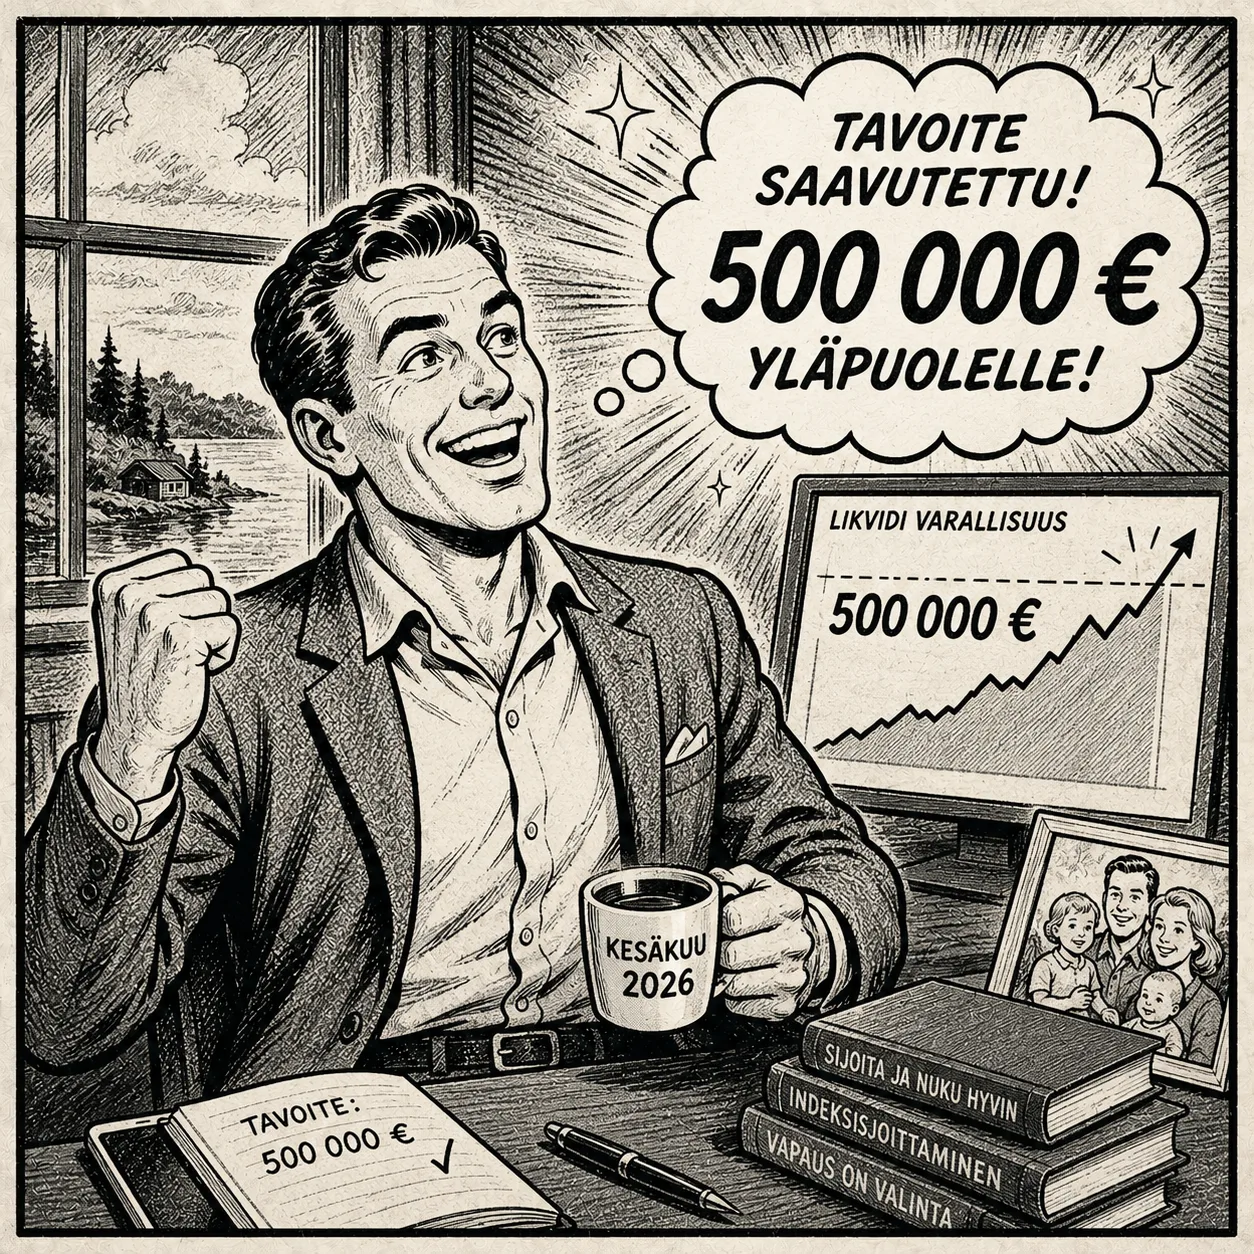
Saavutin kesällä merkittävän merkkipaalun, kun kuun lopussa likvidi varallisuuteni, eli omistamieni osakkeiden, rahastojen ja käteisen arvo, ylitti 500 000 € rajan.
Asetin tämän tavoitteen, kun aloittelin blogiani, ja tuntui että joku tavoite tällaisella varallaisuusseurannalla pitäisi olla. Tavoite tuli siitä, että 500 000 €:lla voisi neljän prosentin säännöllä nostaa 20 000 € vuodessa, ja kun tähän päälle laskee vuokra-asuntomme vuokratuoton, pääomatuloilla olisi kattanut blogia aloitellessa suunnilleen minun osuuteni taloutemme kuluista. Puoli miltsiä tuntui myös kivan pyöreältä luvulta, joka oli riittävän kaukainen toimiakseen motivaattorina olematta silti niin kaukainen, että se tuntuisi saavuttamattomalta.
Vaikka tavoite tuntui melko kaukaiselta sitä asetettaessa, kävi niin kuin elämässä joskus käy, ja asiat menivät paremmin kuin odotin. Muutaman onnistuneen osakepoiminnan ansiosta varallisuuteni pomppasi melkein parilla sadalla tuhannella vuoden aikana, ja virstanpylväs on saavutettu. Mitäs nyt?
Ei vielä vapaaherraksi
Vaikka puolen miltsin likvidi varallisuus olisi blogin aloitushetkellä periaatteessa riittänyt kattamaan yhden ihmisen osuuden kiinteistä kuluistamme, on nykytilanne vähän erilainen: meillä menee selvästi enemmän rahaa kuin ennen. Euriborin nousu, inflaatio, ja kuvioihin tullut toinen lapsikin ovat osaltaan kasvattaneet menopuolta. En usko että kulujennousu pysähtyisi tähän, vaan kun lapset kasvavat ja alkavat haluta jatkuvasti enemmän asioita, rahaa tulee palamaan, ja asuntolainaakin on varmasti tulossa vielä rutkasti lisää, jahka joskus pääsemme asuntokaupoille. On selvää, ettei tämän puolen miljoonan salkun kanssa pääse heittäytymään ihan vapaaherraksi.
Täydellinen vapaaherran elämä ei toisaalta koskaan ollutkaan realistinen ajatus. Olen ahkera ja aikaansaava, eikä loikoilu sopisi luonteelleni. Juuri loppuneella pitkällä isyysvapaallani alkoi mieleni hamuilla jotain älyllisesti kiinnostavaa tekemistä jossain neljän ja kuuden kuukauden välillä, joten jos joskus irtautuisin töistä pysyvästi, ennustan etten kovin montaa vuotta malttaisi istua sivussa.
Vapaaherran elämän sijaan tavoitteeni on enemmänkin olla itsellinen toimija, joka ei ole muiden vallan alla työpaikalla tai muuallakaan elämässä, ja taloudellinen itsenäisyys on tähän hyvä työkalu.
Kun mietin tätä taloudellista itsenäisyyttä, mieleeni tulee se dokumentti, jossa tutkija soluttautui gorilla-lauman keskelle. Alfa-uros tuli istumaan tutkijan viereen, selkä tutkijaa kohti. Ele oli Alfan tapa osoittaa dominanssinsa: laskemalla tutkija sinne mistä tutkija voisi kaikkein parhaiten tehdä yllätyshyökkäyksen, Alfa osoitti ettei tutkija ole minkäänlainen uhka. Tutkija on niin mitätön gorillan silmissä, ettei gorillan tarvitse pitää suojaustaan yllä tämän varalta.
Samaan tapaan kun olen jotakuinkin riippumaton palkkatyöstä, voin antaa esihenkilölle hierarkisen vallan työorganisaatiossa ilman, että se alentaa minua millään lailla. Heillä on vain se valta, jonka heille annan. Minun ei tarvitse olla vapaaherrana vaan voin jatkaa työssäni, kun työelämän yltä hälvenee se ankea pilvi, jonka aiheuttaa työnantajan mahdollisuus katkaista palkanmaksu ja saattaa minut vaikeuksiin. Hierarkia ei häiritse enää yhtään niin paljon.
Ainakin minun pääni toimii niin, että kun tiedän voivani toimia toisin, ei toimintatapaa edes tarvitse muuttaa, kun se jo tuntuu erilaiselta.
Yritin käyttää yllä pehmeämpi termejä kuten “hälvenee”, “jotakuinkin” sen sijaan, että sanoisin suoraan ettei palkkatyöllä olisi enää mitään väliä. Vaikka pesämunaa on jo tukevasti, edelleen jään ajoittain itselleni kiinni siitä, että ajattelen asioita enemmän työnantajan miellyttämisen näkökulmasta kuin omista lähtökohdistani, ja edelleen hierarkia ajoittain ketuttaa. Mietin esimerkiksi keväällä, että “mitähän ne ajattelevat jos vielä venytän isyysvapaita kuukaudella” sen sijaan että olisin vain venyttänyt niitä.
Osaksi tässä on kyse opettelusta uuteen asenteeseen, ja osaksi siitä, ettei tämä puoli miltsiä ole vielä mikään pommin varma turva kaikissa maailman tilanteissa. Isoin syy epävarmuudentunteeseen lienee kuitenkin, että minun pitää opetella suhtautumaan varallisuuteeni oikein: voisimme elää helposti vuosikymmenen syömällä vain kuormasta, eikä laarinpohja edes pilkottaisi vielä. Tämän pitäisi olla riittävä pesämuna aika itselliseen elämään, jos ei nyt ihan ranttaliksi pistä.
Miten tästä eteenpäin?
Aiemmin pohdin, että isyysvapaan jälkeen saattaisin downshiftata ja hakeutua neljän päivän työviikkoon. Olen uskoakseni saavuttanut Coast Firen jo aikaa sitten, siis varallisuuden tason, jossa lisäsäästäminen ei ole enää tarpeen, vaan pääsen eläköitymään tavoiteaikataulussa ihan vain kun annan varallisuuden kasvaa korkoa korolle. Seitsemän prosentin vuosikasvulla 500 000 euron likvidi sijoitusvarallisuuteni tuplaisi vuosikymmenessä, ja yltäisi miljoonaan euroon viisikymppisiini mennessä, ja sen pitäisi riittää ihan oikeaankin vapaaherran elämään. Coast Firen idea on, että kun tällaisen varallisuustason saavuttaa, lisäsäästämiselle ei ole juuri perusteita, vaan voi kuluttaa tulojensa mukaisesti. Ja kun samaan aikaan tuntuu, etten kaipaa hirveästi lisäkuluttamista elämääni, voisi olla ihan perusteltua tehdä vähemmän töitä ja laskea näin tulotasoa, ja vastaavasti viettää enemmän vapaa-aikaa.
Downshiftaukselle olisi hyvät perusteet, mutta tässä isyysvapaan aikana ajatus on kehittynyt toiseen suuntaan. Minua on alkanut kiinnostaa kokeilla, miltä ylimmillä organisaatiotasoilla tuntuisi, eli olisiko se sitten “upshiftaus”? Minua kiinnostaisi testata riittäisikö kapasiteettini johtoryhmätyöskentelyyn, ja parhaat mahdollisuudet kokeilla tätä ylintä organisaatiotasoa on nyt. Downshiftauksen jälkeen ylöspäin on aika vaikea kiipiä, jos sellainen mielihalu syttyisi myöhemmin.
Mukana on varmasti myös jonkinlaista näyttämisenhalua. Näyttämisenhalulla on huono klangi, mutta kun tässä ollaan sosiaalisia eläimiä, ehkä sellaiset halut ovat luonnollisia. Samalla mietin, että kun pohjakassa on kunnossa, saattaisin pystyä tekemään töitä ylimmällä tasolla maltillisella stressillä. Epäonnistuminen ei toisi turmiota, joten hommia voisi tehdä ilman sitä pahinta mailan puristamista.
Näyttämisenhalun ja omien rajojen testaamisen lisäksi yhtenä motivaationa upshiftaukseen on, että minua houkuttaisi muuttaa jollekin verrattain kalliille asuinalueelle, jossa lapsilla olisi parempi kasvuympäristö. Tällaista varten tulojen olisi oltava korkeat, sillä osakevarallisuus ei asuntolainaa hakiessa ole mikään valtava meriitti. Tavallaan siis hakeutuisin perinteiseen house poor -ansaan, jossa muuten oltaisiin ihan varakkaita, mutta kaikki rahat menevät asumiseen.
Tunnistan ansan, mutta olen ihan valmis astumaan siihen, sillä en halua että lapseni kasvavat samanlaisessa näköalattomassa ympäristössä, jossa itse kasvoin, vaan ennemmin sellaisessa, jossa ympärillä olevat ihmiset tavoittelevat asioita. Uskon myös, että varakkaammat alueet ovat keskimäärin turvallisempia kasvuympäristöjä, vaikka tietenkin idiootteja löytyy kaikista sosioekonomisista luokista.
Lyhyesti sanottuna siis ajatukset ovat nyt sen mukaiset, etten muuta elämääni oikein mitenkään, vaikka jonkinlainen tavoite tulikin täyteen, vaan jatkan entiseen malliin ainakin päällisin puolin tarkasteltuna. Yritän kuitenkin opetella uskomaan siihen, että pesämuna mahdollistaa rohkeampien päätösten tekemisen, ja että taloudellinen perusturva on viimeistään nyt saavutettu käytännössä koko loppuiäksi, jos vain pysymme joten kuten työkykyisenä. Pahimman pakon pitäisi olla nyt poissa.
Vai sittenkin enemmän tuhlausta
Kun oma downshiftaus ei nyt ehkä ole ajankohtainen, olen miettinyt, että pitäisikö sitä sittenkin yrittää vähän lisätä kulutusta. Jos nyt jatkan työskentelyä entiseen malliin, “ylimääräistä” rahaa tulee jäämään talteen. Hyviä käyttökohteita sille olisi helppoa keksiä:
- Hammaslääkäri- ja lääkärikäynnit säännöllisemmiksi – en näiden kohdalla ole säästänyt tietoisesti ennenkään, mutta tästedes yritän ihan tietoisesti tuhlata näihin enemmän.
- Hieronta – poistaa niskajumeja ja auttaa voimaan paremmin. Joka toinen viikko hieronnassa maksaisi muutaman satasen kuussa, mikä on oikein siedettävä hinta vähän paremmasta voinnista.
- Kaikenlaiset urheiluvarusteet – mikä vain ruokkii liikuntaharrastusta on sen arvoista. Sinänsä minua kyllä ärsyttää ajatus, että joka lajiin tarvitsisi muka erilliset välineet, ihan kuin juoksemassa ei voisi käydä samoilla verkkareilla, joilla käy salilla, mutta jos ei määrään, niin ainakin tavaroiden laatuun voisi panostaa huoletta. Että ostaisi vehkeet vimosen päälle, kun jotain ostaa, eikä metsästäisi diilejä.
- Siivous – tämän suhteen olen jotenkin vähän epäileväinen, sillä en tykkää ajatuksesta että joku tuntematon koluaa kotiamme, mutta ehkä tätäkin pitäisi kokeilla
- Ruoan laatu – sinänsä Kotimaista-sarjan tuotteissa ei ole mitään vikaa, eikä niistä ole tarvetta siirtyä muualle, mutta minun olisi ehdottoman järkevää alkaa käyttää rahaa ruoan laadusta huolehtimiseen – esimerkiksi ostamalla enemmän tuoretta kalaa ja muuta mikä maksaa vähän enemmän kuin se halvin broilerinsuikale, mutta saattaisi parantaa vointia.
Ylipäänsä tällaisten elämää helpottavien palvelujen käytön suhteen minun olisi varmaan ihan järkevää poistaa sordiino kokonaan, ja antaa soittaa. En ole mitenkään tietoisesti säästänyt näissä ennenkään, mutta yritän alkaa nyt tuhlaamaan näihin tietoisesti enemmän, kuin luontaisesti tekisin. Viime viikkoina olen myös yrittänyt tietoisesti tuhlata vähän enemmän kaupassa, ja sen seurauksena olen huomannut, miten olen kouluttanut mieleni todella säästäväiseksi. Villeimmät ostokset mihin olen pystynyt on 6 €/kg maksava paahtoleipä normaalin 4,30 €/kg-hintaisen sijaan, ja parmesan-raasteen ostaminen spagettikastikkeen päälle.
Entä sijoitusrintamalla?
Talouskirjoittajaidolini Morgan Housel korostaa monessa yhteydessä, että vaurastumiseen ja vauraana pysymiseen tarvitaan erilainen pelikirja.
Vanha kansakin tietää, että mikä laulaen tulee, se viheltäen menee, eli onnella on tapana tasaantua ajan yli. Hyviä aikoja seuraa huonot ja toisinpäin. Riskinotto viimeisen vuoden aikana on tuonut minulle hyvän säkin rahaa, ja on selvää, että tässä hyvässä tuloksessa on mukana aimoannos onnea. Nopean vaurastumisen isoin riski on, että sitä huumaantuu ja jatkaa samaa peliä liian pitkään, ja kohta onkin taas takaisin lähtöpisteessä. Näistä meno-paluumatkoista ei kerrota sijoitussomessa liikaa, koska homma ketuttaa ja hävettää, ja siksikin tällainen riski helposti unohtuu.
Yritän pitää kuolevaisuuteni mielessäni, vaikka nyt onkin ollut hyvä runi, tai ennemminkin, koska nyt on ollut niin hyvä runi.
Ilmeinen riski salkussani on ollut EQR:n suhteen, ja olenkin keventänyt sitä tässä syyskuun 2026 aikana. Positioni on “enää” reilu 14 % salkustani, eli 82 t€, mikä tuntuu huomattavan tasapainoisemmalta kuin aiempi yli 20 % osuus. Hyvän osakkeen myyminen tuntuu tavallaan hölmöltä, mutta minun on tärkeää oppia ajattelemaan, ettei minun tarvitse enää lyödä kunnareita vaan ennemminkin edetä tasaisesti. Minun on myös tärkeää ymmärtää, että kunnarien hakeminen ja tasainen eteneminen ovat helposti vastakkaisia tavoitteita.
Kun varallisuustavoite on osakesijoittamisen osalta “täynnä” ja toisaalta kun tuntuu, että töissäkin aion pysyä, pitäisi miettiä mihin säästöön jäävät rahat laittaisin.
Minulla on mielessäni kaksi vaihtoehtoista polkua:
- Häntäriskeiltä suojautuminen rakentamalla osakeindeksisalkun rinnalle toisia tukijalkoja.
- Ylisukupolvinen varallisuus
Lisätukijalkojen kannalta bondisalkku olisi yksi luonteva vaihtoehto. Bondien ohella sijoitusasuntosalkku kiinnostaisi, mutta sen rakentaminen vaatisi ajallista panostusta, johon minulla ei ehkä nykytilanteessa ole rahkeita.
Sijoitusasuntosalkku houkuttaa sen takia, että se olisi verrattain irrallaan kansainvälisistä rahoitusmarkkinoista. Tämä on vähän foliohattuista ajattelua, mutta mietin esimerkiksi skenaariota, jossa eteen tulisi joku valtava globaali konflikti, jonka seurauksena rajat menisivät kiinni rahojen liikkumiselta. Silloin olisi mukavaa, jos koko varallisuuteni ei olisi rajojen takana verrattain abstrakteissa ETF:issä, vaan tukevasti Suomessa. Osakerahastot ovat käytännössä bittejä, ja kaikenlaisten AI-liitännäisten tietoturvariskien kasvaessa olisi ihan mukavaa, että osa varallisuudesta olisi jossain reaalimaailman asiassa. Asuntosijoitus olisi tällaisilta häntäriskeiltään aika erillinen, ja samalla jos pitäydytään vähän perinteisemmissä skenaarioissa, se olisi ihan ok hajautusta salkulle normaalioloissa. Ei mitenkään optimaalista, mutta ihan ok.
Samaan ei-optimaalinen mutta ihan ok -kategoriaan kuuluu myös kodin asuntolainan lyhentäminen.
Ylisukupolvisen varallisuuden kerryttäminen taas tarkoittaisi käytännössä lapsille säästämistä. Vaikka varallisuuteni pitäisi nyt riittää omaan elämääni ihan hyvin, ei tästä vielä riitä lasten pesämunaksi, vaan “tarvitsen” nämä rahat vanhuuttani varten. Jos alkaisin panostaa enemmän lapsille säästämiseen, se tarkoittaisi käytännössä sitä, että sijoitushorisonttini pitenisi nykyisestä reilusta 10:stä vuodesta taas useampaan vuosikymmeneen. Silloin suuri osakepaino olisi minusta jälleen perusteltu, jos uskoo “stocks for the long run” -ajatukseen.
Pois optimoinnista ja kohti resilienssiä
Niin kuluttamisen kuin sijoittamisen näkökulmasta isoin ajatustapamuutos, mitä minun pitää tehdä, on liikkua pois optimaalisen tavoittelusta ja kohti resilienssiä, eli kestävyyttä. Kestävyys tulee siitä, että kaikessa on vähän löysää, vähän bufferia.
Eli minun ei varsinaisesti tarvitse enää säästää nykyisen elämäni rahoittamiseksi, mutta jos rahaa jää yli, sille pitäisi keksiä uusi tarkoitus.
Saan bufferia sillä, että panostan rahaa henkiseen ja fyysiseen hyvinvointiin, liikunnan lisäämiseen, terveyteen liittyvien palvelujen kuluttamiseen, laadukkaampaan ravintoon ja stressiä aiheuttavien tekijöiden, kuten siivouksen, poistoon. Silloin selviän vastoinkäymisten läpi paremmin.
Saan bufferia myös siitä, että alan suhtautua työhöni enemmän harrastuksena, jota teen tosissani mutten liian vakavasti. Tällöin en pala loppuun, mutta tienaan kuitenkin ihan hyvin. Samalla työn tulokset nousevat, jos vanhat merkit pitävät paikkansa.
Bufferia tulee myös siitä, että sijoituspuolella kasvatan käteistä ja etsin osakesalkun rinnalle vaihtoehtoisia sijoituskohteita. Jos rahaa jää tämän jälkeen yli, sitä voi edelleen puskea osakesalkkuun.
Edessä on vielä varmasti monenlaisia kuoppia, enkä yhtään usko etten koskaan enää kävisi 500tonnin alapuolella, mutta luulen että tällaisella varmistelevalla, mutta silti sopivan rohkealla pelillä tästä tulee ihan hyvä.
Täältä voit lukea yhteenvedon matkastani puoleen miltsiin: Linkki edelliseen artikkeliin
Vastaa